Domain kunb.de kaufen?
Wir ziehen mit dem Projekt
kunb.de um.
Sind Sie am Kauf der Domain
kunb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kunb.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Design Thinking in der Bildung, Fachbücher von Christoph MeinelDie Bildung braucht neue Wege, um Individuen und Gesellschaften auf die Vielzahl von veränderten Herausforderungen im 21. Jahrhundert vorzubereiten. In unserer heutigen Zeit, die durch Digitalisierung, zunehmende Geschwindigkeit und Komplexität geprägt ist, hat sich Design Thinking als ein leistungsfähiger Ansatz für menschenzentrierte Innovation etabliert, der helfen kann, komplizierte Probleme anzugehen und Veränderungen in allen Lebensbereichen zu steuern. Design-Thinking-Formate vermitteln nicht nur Fähigkeiten, die den Menschen bei der Erweiterung ihres Werkzeugkastens zugutekommen, sondern sie schaffen auch affektive und kognitive Ergebnisse. In diesem von Christoph Meinel und Timm Krohn herausgegebenen Buch wird detailliert dargestellt, warum und wie Design Thinking in der Bildung von Nutzen sein kann. Das Buch fasst Erfahrungen, Ansätze und Reflexionen zum Design Thinking in der Ausbildung aus verschiedenen Perspektiven von renommierten Design Thinking-Experten aus dem Netzwerk des Hasso-Plattner-Instituts und seiner School of Design Thinking zusammen. Damit ist es für Menschen interessant, die in unterschiedlichsten Bildungskontexten arbeiten oder sich für diese interessieren.36,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
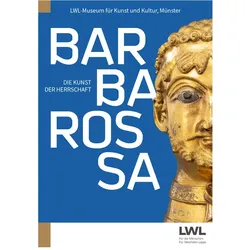
Barbarossa, Fachbücher von Münster Petra Marx LWL-Museum für Kunst und Kultur2022 wird der 900. Geburtstag des Kaisers Friedrich I. Barbarossa (1122-1190) gefeiert. Sein Taufpate war Graf Otto von Cappenberg, einer der Gründer des gleichnamigen westfälischen Klosters. Aus Cappenberg stammt die einzigartige Taufschale des rotbärtigen Staufers (italienisch Barbarossa). Hier wird bis heute der geheimnisvolle Cappenberger Reliquienkopf verwahrt, der lange als Porträt Friedrichs galt. In einer spektakulären internationalen Ausstellung bereitet das LWL-Museum für Kunst und Kultur in Münster erstmals die Bedeutung des berühmten Kaisers für Nordrhein-Westfalen auf. Prachtvolle Leihgaben unter anderem aus Paris, London und Kopenhagen geben Einblicke in die faszinierende Lebensrealität des Kaisers, seine politischen Netzwerke und die Kunstproduktion seiner Zeit. Der reich bebilderte Katalog stellt die kostbaren Werke in den Zusammenhang von Barbarossas "Kunst der Herrschaft". Ausgewiesene Expertinnen und Experten gehen dem Mythos des vermeintlichen "Barbarossa-Kopfes" nach, erhellen die Rolle bedeutender Frauen wie Hildegard von Bingen oder Beatrix von Burgund und beleuchten den fruchtbaren Kulturtransfer von Ost nach West. Auch über die Ausstellung hinaus richtet sich das Buch an eine breite Leserschaft, die das Leben und Wirken dieser herausragenden Persönlichkeit in dieser spannenden Epoche kennenlernen möchte.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **

Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Forschung, Kultur und Bildung, Fachbücher von Jens Berger AdamskiDas Buch "Forschung, Kultur und Bildung" bietet einen umfassenden Einblick in die Wissenschaftslandschaft des Ruhrgebiets, die zu den dichtesten und vielfältigsten der Welt zählt. Es beleuchtet die untrennbare Verbindung zwischen Wissenschaft und Region, die bereits während der Hochindustrialisierung entstand. In diesem Sammelband werden verschiedene Perspektiven auf die Geschichte von Forschung, Kultur und Bildung an Rhein, Ruhr, Emscher und Lippe präsentiert. Die Beiträge verdeutlichen, wie sich die Wissenschaft im Ballungsraum Ruhr entwickelt hat und welche spezifischen Charakteristika sie in der Auseinandersetzung mit regionalen Besonderheiten und Herausforderungen angenommen hat. Dieses Werk ist eine wertvolle Ressource für alle, die sich für die Entwicklung von Wissenschaft und Bildung in einer der bedeutendsten Industrieregionen Deutschlands interessieren.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreativität und Schuld als Wurzeln der Kultur, Fachbücher von Hirsch, Mathias, Mathias HirschDas Fachbuch "Kreativität und Schuld als Wurzeln der Kultur" von Mathias Hirsch bietet eine tiefgehende Analyse der menschlichen Kultur aus der Perspektive der Psychoanalyse. Es untersucht, wie kulturelle Ausdrucksformen sowohl antisoziale Tendenzen kontrollieren als auch kreative Spielräume eröffnen, um Ängste und Ohnmachtsgefühle zu bewältigen. Hirsch beleuchtet die Verknüpfung von Kultur und Psychoanalyse durch die Auseinandersetzung mit bedeutenden literarischen Werken, wie den Romanen von Fjodor Dostojewski und den Schriften von Thomas Mann. Zudem werden filmtheoretische Aspekte betrachtet, insbesondere die Rolle der Musik in Filmen und die Inszenierung von pathologischer Trauer. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die psychologischen Grundlagen kultureller Phänomene interessieren.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Design Thinking in der Bildung, Fachbücher von Christoph MeinelDie Bildung braucht neue Wege, um Individuen und Gesellschaften auf die Vielzahl von veränderten Herausforderungen im 21. Jahrhundert vorzubereiten. In unserer heutigen Zeit, die durch Digitalisierung, zunehmende Geschwindigkeit und Komplexität geprägt ist, hat sich Design Thinking als ein leistungsfähiger Ansatz für menschenzentrierte Innovation etabliert, der helfen kann, komplizierte Probleme anzugehen und Veränderungen in allen Lebensbereichen zu steuern. Design-Thinking-Formate vermitteln nicht nur Fähigkeiten, die den Menschen bei der Erweiterung ihres Werkzeugkastens zugutekommen, sondern sie schaffen auch affektive und kognitive Ergebnisse. In diesem von Christoph Meinel und Timm Krohn herausgegebenen Buch wird detailliert dargestellt, warum und wie Design Thinking in der Bildung von Nutzen sein kann. Das Buch fasst Erfahrungen, Ansätze und Reflexionen zum Design Thinking in der Ausbildung aus verschiedenen Perspektiven von renommierten Design Thinking-Experten aus dem Netzwerk des Hasso-Plattner-Instituts und seiner School of Design Thinking zusammen. Damit ist es für Menschen interessant, die in unterschiedlichsten Bildungskontexten arbeiten oder sich für diese interessieren.36,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Barbarossa, Fachbücher von Münster Petra Marx LWL-Museum für Kunst und Kultur2022 wird der 900. Geburtstag des Kaisers Friedrich I. Barbarossa (1122-1190) gefeiert. Sein Taufpate war Graf Otto von Cappenberg, einer der Gründer des gleichnamigen westfälischen Klosters. Aus Cappenberg stammt die einzigartige Taufschale des rotbärtigen Staufers (italienisch Barbarossa). Hier wird bis heute der geheimnisvolle Cappenberger Reliquienkopf verwahrt, der lange als Porträt Friedrichs galt. In einer spektakulären internationalen Ausstellung bereitet das LWL-Museum für Kunst und Kultur in Münster erstmals die Bedeutung des berühmten Kaisers für Nordrhein-Westfalen auf. Prachtvolle Leihgaben unter anderem aus Paris, London und Kopenhagen geben Einblicke in die faszinierende Lebensrealität des Kaisers, seine politischen Netzwerke und die Kunstproduktion seiner Zeit. Der reich bebilderte Katalog stellt die kostbaren Werke in den Zusammenhang von Barbarossas "Kunst der Herrschaft". Ausgewiesene Expertinnen und Experten gehen dem Mythos des vermeintlichen "Barbarossa-Kopfes" nach, erhellen die Rolle bedeutender Frauen wie Hildegard von Bingen oder Beatrix von Burgund und beleuchten den fruchtbaren Kulturtransfer von Ost nach West. Auch über die Ausstellung hinaus richtet sich das Buch an eine breite Leserschaft, die das Leben und Wirken dieser herausragenden Persönlichkeit in dieser spannenden Epoche kennenlernen möchte.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Osmanisch-deutsche Geschichte(n) in Bildung und KulturOsmanisch-deutsche Geschichte(n) in Bildung und Kultur , Welche Bedeutung hat das Osmanische Reich für die Bildung und Kultur in Deutschland? Die Beiträger*innen präsentieren eine erste Bestandsaufnahme und widmen sich dem Thema aus theoretischer, empirischer und bildungspraktischer Perspektive. Dazu analysieren sie aktuelle Formen der Auseinandersetzung mit dem Osmanischen Reich in Schule und Unterricht, werfen aber anhand von Filmen, Museen und Projekten der außerschulischen Bildung auch einen Blick in die kulturelle Arena. Im Zentrum steht besonders der derzeitige Wandel von Geschichts- und Erinnerungskultur sowie die damit verbundene Notwendigkeit, Geschichte diversitätsreflexiv zu erzählen - was zeitgemäße Impulse für eine transkulturelle politische Bildung der Gegenwart liefert. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202411, Titel der Reihe: Public History - Angewandte Geschichte#22#, Redaktion: Georgi, Viola B.~Arani, Aliyeh Yegane~Yildirim, Lale, Seitenzahl/Blattzahl: 200, Abbildungen: 10 SW-Abbildungen, Themenüberschrift: HISTORY / Europe / General, Keyword: Bildung; Bildungsforschung; Cultural History; Culture; Diversity; Diversität; Education; Educational Research; Erinnerungskultur; European History; Europäische Geschichte; Geschichte; Geschichtswissenschaft; Global History; Globalgeschichte; Historisches Lernen; History; Kultur; Kulturgeschichte; Memory Culture; Migration; Museum; Osmanisches Reich; Ottoman Empire; School; Schule; Turkey; Turkish History; Türkei; Türkische Geschichte, Fachschema: Pädagogik / Theorie, Philosophie, Anthropologie, Fachkategorie: Europäische Geschichte~Geschichte: Ereignisse und Themen~Pädagogik: Theorie und Philosopie, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 216 Blätter, Länge: 225, Breite: 148, Höhe: 17, Gewicht: 318, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Scheytt, Oliver: Personal in Kunst und KulturPersonal in Kunst und Kultur , Personal ist die wichtigste und zugleich aufwendigste Ressource eines jeden Kulturbetriebs. Oliver Scheytt und Katrin Waldeck geben erstmals einen umfassenden Überblick über das Personalmanagement in Kunst und Kultur. Dazu erläutern sie Tarif- und Arbeitsrecht sowie Funktionen und Berufsbilder im Kontext einschlägiger Rechtsformen. Die Impulse des Cultural Leadership bilden den roten Faden für einen sparten- und funktionsübergreifenden Zugriff auf die wesentlichen Handlungsfelder wie Personalplanung, -gewinnung, -entwicklung, -einsatz und -entlohnung. Der Praxisguide richtet sich sowohl an Lehrende und Studierende des Kulturmanagements als auch an Führungskräfte und Personalverantwortliche, die mit einem wirkungsvollen Personalmanagement ihre Kulturorganisation gestalten wollen.Das Buch bildet den Auftakt der neuen Reihe 'Edition KMM - Theorie und Praxis Kultur- und Medienmanagement'. , Angel Eyes/Standlichtringe > Lichter & Leuchten , Erscheinungsjahr: 202410, Autoren: Scheytt, Oliver~Waldeck, Katrin, Seitenzahl/Blattzahl: 282, Abbildungen: 30 SW-Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Management, Keyword: Arbeit; Art; Art Management; Cultural Economy; Cultural Industry; Cultural Leadership; Cultural Management; Culture; Einführung; Entlohnung; Guidebook; Human Resource Management; Introduction; Kultur; Kulturbetrieb; Kulturmanagement; Kulturorganisation; Kulturwirtschaft; Kunst; Kunstmanagement; Personal; Personalmanagement; Praxisguide; Ratgeber; Tarif; Theatermanagement; Theatre Management; Work, Fachschema: Business / Management~Management~Medienwirtschaft, Fachkategorie: Medien, Kommunikation, Unterhaltung und Informationsindustrie, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 282 Blätter, Länge: 215, Breite: 150, Höhe: 22, Gewicht: 422, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.