Domain kunb.de kaufen?
Wir ziehen mit dem Projekt
kunb.de um.
Sind Sie am Kauf der Domain
kunb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kunb.de kaufen?
Was ist die Schlussbilanz?
Die Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt, in der Regel am Ende eines Geschäftsjahres. Sie zeigt die finanzielle Gesamtsituation des Unternehunternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. In der Schlussbilanz werden alle Aktiva (wie z.B. Bargeld, Forderungen, Anlagen) und Passiva (wie z.B. Verbindlichkeiten, Eigenkapital) aufgeführt und gegenübergestellt, um festzustellen, ob das Unternehmen solvent ist. Die Schlussbilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Stabilität und Leistungsfähigkeit eines Unternehmens. **
Was kommt in die Schlussbilanz?
In die Schlussbilanz kommen alle Vermögenswerte und Schulden eines Unternehmens zum Abschluss eines Geschäftsjahres. Dies umfasst beispielsweise Bargeld, Forderungen, Vorräte, Maschinen, Gebäude, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Die Schlussbilanz dient dazu, die finanzielle Situation des Unternehmens zu dokumentieren und gibt Aufschluss über die Vermögens- und Kapitalstruktur. Sie bildet die Grundlage für die Gewinn- und Verlustrechnung und ermöglicht es den Stakeholdern, die finanzielle Gesundheit des Unternehmens zu beurteilen. Letztendlich zeigt die Schlussbilanz, ob das Unternehmen solvent ist und seine Verbindlichkeiten bedienen kann. **

Ähnliche Suchbegriffe für Schlussbilanz
Top-Angebote
Produkte zum Begriff Schlussbilanz:
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Osmanisch-deutsche Geschichte(n) in Bildung und KulturOsmanisch-deutsche Geschichte(n) in Bildung und Kultur , Welche Bedeutung hat das Osmanische Reich für die Bildung und Kultur in Deutschland? Die Beiträger*innen präsentieren eine erste Bestandsaufnahme und widmen sich dem Thema aus theoretischer, empirischer und bildungspraktischer Perspektive. Dazu analysieren sie aktuelle Formen der Auseinandersetzung mit dem Osmanischen Reich in Schule und Unterricht, werfen aber anhand von Filmen, Museen und Projekten der außerschulischen Bildung auch einen Blick in die kulturelle Arena. Im Zentrum steht besonders der derzeitige Wandel von Geschichts- und Erinnerungskultur sowie die damit verbundene Notwendigkeit, Geschichte diversitätsreflexiv zu erzählen - was zeitgemäße Impulse für eine transkulturelle politische Bildung der Gegenwart liefert. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202411, Titel der Reihe: Public History - Angewandte Geschichte#22#, Redaktion: Georgi, Viola B.~Arani, Aliyeh Yegane~Yildirim, Lale, Seitenzahl/Blattzahl: 200, Abbildungen: 10 SW-Abbildungen, Themenüberschrift: HISTORY / Europe / General, Keyword: Bildung; Bildungsforschung; Cultural History; Culture; Diversity; Diversität; Education; Educational Research; Erinnerungskultur; European History; Europäische Geschichte; Geschichte; Geschichtswissenschaft; Global History; Globalgeschichte; Historisches Lernen; History; Kultur; Kulturgeschichte; Memory Culture; Migration; Museum; Osmanisches Reich; Ottoman Empire; School; Schule; Turkey; Turkish History; Türkei; Türkische Geschichte, Fachschema: Pädagogik / Theorie, Philosophie, Anthropologie, Fachkategorie: Europäische Geschichte~Geschichte: Ereignisse und Themen~Pädagogik: Theorie und Philosopie, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 216 Blätter, Länge: 225, Breite: 148, Höhe: 17, Gewicht: 318, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Scheytt, Oliver: Personal in Kunst und KulturPersonal in Kunst und Kultur , Personal ist die wichtigste und zugleich aufwendigste Ressource eines jeden Kulturbetriebs. Oliver Scheytt und Katrin Waldeck geben erstmals einen umfassenden Überblick über das Personalmanagement in Kunst und Kultur. Dazu erläutern sie Tarif- und Arbeitsrecht sowie Funktionen und Berufsbilder im Kontext einschlägiger Rechtsformen. Die Impulse des Cultural Leadership bilden den roten Faden für einen sparten- und funktionsübergreifenden Zugriff auf die wesentlichen Handlungsfelder wie Personalplanung, -gewinnung, -entwicklung, -einsatz und -entlohnung. Der Praxisguide richtet sich sowohl an Lehrende und Studierende des Kulturmanagements als auch an Führungskräfte und Personalverantwortliche, die mit einem wirkungsvollen Personalmanagement ihre Kulturorganisation gestalten wollen.Das Buch bildet den Auftakt der neuen Reihe 'Edition KMM - Theorie und Praxis Kultur- und Medienmanagement'. , Angel Eyes/Standlichtringe > Lichter & Leuchten , Erscheinungsjahr: 202410, Autoren: Scheytt, Oliver~Waldeck, Katrin, Seitenzahl/Blattzahl: 282, Abbildungen: 30 SW-Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Management, Keyword: Arbeit; Art; Art Management; Cultural Economy; Cultural Industry; Cultural Leadership; Cultural Management; Culture; Einführung; Entlohnung; Guidebook; Human Resource Management; Introduction; Kultur; Kulturbetrieb; Kulturmanagement; Kulturorganisation; Kulturwirtschaft; Kunst; Kunstmanagement; Personal; Personalmanagement; Praxisguide; Ratgeber; Tarif; Theatermanagement; Theatre Management; Work, Fachschema: Business / Management~Management~Medienwirtschaft, Fachkategorie: Medien, Kommunikation, Unterhaltung und Informationsindustrie, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 282 Blätter, Länge: 215, Breite: 150, Höhe: 22, Gewicht: 422, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie erstellt man eine Schlussbilanz?
Um eine Schlussbilanz zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst werden. Dazu werden die Konten des Jahresabschlusses, wie beispielsweise das Anlagevermögen, das Umlaufvermögen und die Verbindlichkeiten, zusammengefasst. Die Differenz zwischen dem Vermögen und den Verbindlichkeiten ergibt das Eigenkapital, welches in der Schlussbilanz ausgewiesen wird. **
-
Wie erstellt man eine Schlussbilanz?
Eine Schlussbilanz wird erstellt, um den finanziellen Zustand eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Dafür werden alle Vermögenswerte, Schulden und Eigenkapitalpositionen des Unternehmens erfasst und gegenübergestellt. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens und dient als Grundlage für weitere finanzielle Entscheidungen. **
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
-
Wie erstelle ich eine Schlussbilanz für mein Unternehmen?
Um eine Schlussbilanz für dein Unternehmen zu erstellen, musst du zuerst alle Vermögenswerte und Verbindlichkeiten zum Stichtag zusammenstellen. Danach subtrahierst du die Verbindlichkeiten von den Vermögenswerten, um das Eigenkapital zu ermitteln. Schließlich erstellst du die Bilanz mit den entsprechenden Positionen für Vermögenswerte, Verbindlichkeiten und Eigenkapital. **

Was ist eine Schlussbilanz und wie wird sie erstellt?
Eine Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt, um den finanziellen Zustand zu bewerten. Sie wird durch die Aufstellung einer Bilanz erstellt, in der das Vermögen auf der linken Seite und die Schulden auf der rechten Seite aufgeführt werden. Die Differenz zwischen Vermögen und Schulden ergibt das Eigenkapital des Unternehmens. **
Wo liegt mein Fehler in der Schlussbilanz in BWL?
Ohne weitere Informationen über den konkreten Fehler in der Schlussbilanz ist es schwierig, eine genaue Antwort zu geben. Mögliche Fehler könnten jedoch eine fehlerhafte Verbuchung von Geschäftsvorfällen, falsche Bewertung von Vermögensgegenständen oder Verbindlichkeiten oder auch das Fehlen von Posten in der Bilanz sein. Es ist ratsam, die einzelnen Positionen der Schlussbilanz nochmals sorgfältig zu überprüfen und gegebenenfalls einen Experten oder eine Expertin um Hilfe zu bitten. **
Top-Angebote
Produkte zum Begriff Schlussbilanz:
-
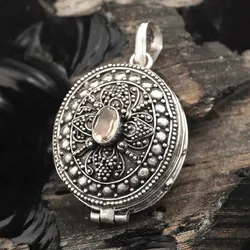
Drachensilber Citrin Medaillon aus 925 Silber Schmuck Kunst Handwerk - Silber;GelbEdles Medaillon mit Citrin filigran gearbeiteter Silberschmuck AnhängerDieser handgeschmiedete Anhänger überzeugt aufgrund seines einzigartigen Auftretens. Gefasst ist der prachtvolle Edelstein in einer stilvollen, aber auch dezenten 925 Sterlingsilber Fassung im mittelalterlichen Stil. Der hochwertige Facettenschliff des Citrin verleiht ihm eine elegante Ausstrahlung. In Kombination mit einer Silberkette ist dieser Kettenanhänger das perfekte Accessoire für deinen Look, da es genau die richtige Portion an Eleganz und Extravaganz mitbringt. Da es sich bei diesem Schmuckstück um ein handgearbeitetes Medaillon handelt, kann man dieses dementsprechend öffnen. Im inneren bietet es genug Stauraum (2,3 cm x 1,7cm x 0,7 cm [oval]) für ein Bild oder ein anderes kleines Geheimnis.Material: 925 Silber Edelstein: Citrin Länge Gesamt: 3,5 cmLänge Motiv: 2,5 cmBreite: 2,1 cmSteingröße Ø: 6 x 4 mmInnen Öse Ø: 5 mm Citrin: Der Citrin trägt seinen Namen aufgrund seiner Farbe. Dieser kommt aus dem Lateinischen, vom Wort citrus für Zitrone. Citrin ist gelb, zuweilen auch orange/bräunlich-orange, was durch Eiseneinschlüsse verursacht wird. Aber es war der gelbe Citrin, der dem Stein auch den Beinamen Sonnen-, Lebens-, oder Lichtstein gabt. Citrin ist ein Quarz und schon lange, etwa seit 480 v. Chr., im antiken Griechenland populär. Bedeutung: Der Edelstein sorgt für einen florierenden Stoffwechsel. Auch wirkt er sich positiv auf Magen, Darm und Milz aus, stärkt diese und ihm wird nachgesagt, sogar Verdauungsbeschwerden zu lindern oder ganz zu beheben. Auf die Seele wirkt der Citrin positiv ein. Er stabilisiert das Gefühlsleben selbst bei Depressionen. Der Citrin ist also ein ausgesprochener Unterstützer interner Vorgänge im Menschen. Er verhilft zu Vitalität und fördert das Selbstbewusstsein.95,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drachensilber Flacon Schmuck Anhänger mit Granat 925 Silber Schmuck Kunst HandwerkSchmuck Anhänger Flacon aus 925 Silber mit Granat gefasstDieser edle Flacon als Kettenanhänger überzeugt aufgrund seines einzigartigen Auftretens. Gefasst ist der prachtvolle Edelstein in einer dezenten 925 Sterlingsilber Fassung. Der hochwertige Facettenschliff des Granat verleiht ihm eine elegante Ausstrahlung. Besonders stilvoll gestalten diesen Schmuckanhänger die ganzen Verzierungen im mittelalterlichen Stil, welche rund um das Falcon angebracht sind. In Kombination mit einer Silberkette ist dieser Kettenanhänger das perfekte Accessoire für deinen Look, da es genau die richtige Portion an Eleganz und Extravaganz mitbringt. Wie ein Flacon, ist dieser Kettenanhänger hohl und kann befüllt werden. Allerdings ist das Volumen der Füllmenge nicht sonderlich groß. Trotz alledem ist der Anhänger sehr robust. Man kann ihn also nicht einfach mit den Fingern zerquetschen. Öffnen lässt sich das Falcon über einen Drehverschluss unterhalb der Öse.Material: 925 Silber Edelstein: GranatLänge Gesamt: 3,5 cmLänge Motiv: 2,5 cmBreite: 1,7 cmSteingröße Ø: 5 mmInnen Öse Ø: 7 x 6 mm Granat: Der Granat funkelt in einer tiefroten Farbe. Seine aristokratische Erscheinung ist in zahlreichen vergangenen Kulturen und Völkern mit dem Begriff der Helligkeit, des Lichtes und der Strahlkraft vorgestellt worden. Die Wikinger etwa legten ihren gefallenen Kameraden diesen besonderen Stein mit ins Grab, damit ihnen dieser den Weg zum Sitz der Götter, nach Walhalla, zeige. Doch der Granat ist nicht einfach nur wunderschön anzusehen. Er besitzt auch heilende, klärende Kräfte. Bedeutung: Roter Granat unterstützt uns in unserem Urteil und hilft uns Wahrheit von Lüge, Gut von Böse zu unterscheiden. Zusätzlich wird ihm die Stärkung des Kreislaufs und des Herzens zugeschrieben. Auch wird unsere Kreativität unter dem Einfluß dieses Schmucksteins nachhaltig angeregt.89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist die Schlussbilanz?
Die Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt, in der Regel am Ende eines Geschäftsjahres. Sie zeigt die finanzielle Gesamtsituation des Unternehunternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. In der Schlussbilanz werden alle Aktiva (wie z.B. Bargeld, Forderungen, Anlagen) und Passiva (wie z.B. Verbindlichkeiten, Eigenkapital) aufgeführt und gegenübergestellt, um festzustellen, ob das Unternehmen solvent ist. Die Schlussbilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Stabilität und Leistungsfähigkeit eines Unternehmens. **
-
Was kommt in die Schlussbilanz?
In die Schlussbilanz kommen alle Vermögenswerte und Schulden eines Unternehmens zum Abschluss eines Geschäftsjahres. Dies umfasst beispielsweise Bargeld, Forderungen, Vorräte, Maschinen, Gebäude, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Die Schlussbilanz dient dazu, die finanzielle Situation des Unternehmens zu dokumentieren und gibt Aufschluss über die Vermögens- und Kapitalstruktur. Sie bildet die Grundlage für die Gewinn- und Verlustrechnung und ermöglicht es den Stakeholdern, die finanzielle Gesundheit des Unternehmens zu beurteilen. Letztendlich zeigt die Schlussbilanz, ob das Unternehmen solvent ist und seine Verbindlichkeiten bedienen kann. **
-
Wie erstellt man eine Schlussbilanz?
Um eine Schlussbilanz zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst werden. Dazu werden die Konten des Jahresabschlusses, wie beispielsweise das Anlagevermögen, das Umlaufvermögen und die Verbindlichkeiten, zusammengefasst. Die Differenz zwischen dem Vermögen und den Verbindlichkeiten ergibt das Eigenkapital, welches in der Schlussbilanz ausgewiesen wird. **
-
Wie erstellt man eine Schlussbilanz?
Eine Schlussbilanz wird erstellt, um den finanziellen Zustand eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Dafür werden alle Vermögenswerte, Schulden und Eigenkapitalpositionen des Unternehmens erfasst und gegenübergestellt. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens und dient als Grundlage für weitere finanzielle Entscheidungen. **
Ähnliche Suchbegriffe für Schlussbilanz
-
Osmanisch-deutsche Geschichte(n) in Bildung und KulturOsmanisch-deutsche Geschichte(n) in Bildung und Kultur , Welche Bedeutung hat das Osmanische Reich für die Bildung und Kultur in Deutschland? Die Beiträger*innen präsentieren eine erste Bestandsaufnahme und widmen sich dem Thema aus theoretischer, empirischer und bildungspraktischer Perspektive. Dazu analysieren sie aktuelle Formen der Auseinandersetzung mit dem Osmanischen Reich in Schule und Unterricht, werfen aber anhand von Filmen, Museen und Projekten der außerschulischen Bildung auch einen Blick in die kulturelle Arena. Im Zentrum steht besonders der derzeitige Wandel von Geschichts- und Erinnerungskultur sowie die damit verbundene Notwendigkeit, Geschichte diversitätsreflexiv zu erzählen - was zeitgemäße Impulse für eine transkulturelle politische Bildung der Gegenwart liefert. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202411, Titel der Reihe: Public History - Angewandte Geschichte#22#, Redaktion: Georgi, Viola B.~Arani, Aliyeh Yegane~Yildirim, Lale, Seitenzahl/Blattzahl: 200, Abbildungen: 10 SW-Abbildungen, Themenüberschrift: HISTORY / Europe / General, Keyword: Bildung; Bildungsforschung; Cultural History; Culture; Diversity; Diversität; Education; Educational Research; Erinnerungskultur; European History; Europäische Geschichte; Geschichte; Geschichtswissenschaft; Global History; Globalgeschichte; Historisches Lernen; History; Kultur; Kulturgeschichte; Memory Culture; Migration; Museum; Osmanisches Reich; Ottoman Empire; School; Schule; Turkey; Turkish History; Türkei; Türkische Geschichte, Fachschema: Pädagogik / Theorie, Philosophie, Anthropologie, Fachkategorie: Europäische Geschichte~Geschichte: Ereignisse und Themen~Pädagogik: Theorie und Philosopie, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 216 Blätter, Länge: 225, Breite: 148, Höhe: 17, Gewicht: 318, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Scheytt, Oliver: Personal in Kunst und KulturPersonal in Kunst und Kultur , Personal ist die wichtigste und zugleich aufwendigste Ressource eines jeden Kulturbetriebs. Oliver Scheytt und Katrin Waldeck geben erstmals einen umfassenden Überblick über das Personalmanagement in Kunst und Kultur. Dazu erläutern sie Tarif- und Arbeitsrecht sowie Funktionen und Berufsbilder im Kontext einschlägiger Rechtsformen. Die Impulse des Cultural Leadership bilden den roten Faden für einen sparten- und funktionsübergreifenden Zugriff auf die wesentlichen Handlungsfelder wie Personalplanung, -gewinnung, -entwicklung, -einsatz und -entlohnung. Der Praxisguide richtet sich sowohl an Lehrende und Studierende des Kulturmanagements als auch an Führungskräfte und Personalverantwortliche, die mit einem wirkungsvollen Personalmanagement ihre Kulturorganisation gestalten wollen.Das Buch bildet den Auftakt der neuen Reihe 'Edition KMM - Theorie und Praxis Kultur- und Medienmanagement'. , Angel Eyes/Standlichtringe > Lichter & Leuchten , Erscheinungsjahr: 202410, Autoren: Scheytt, Oliver~Waldeck, Katrin, Seitenzahl/Blattzahl: 282, Abbildungen: 30 SW-Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Management, Keyword: Arbeit; Art; Art Management; Cultural Economy; Cultural Industry; Cultural Leadership; Cultural Management; Culture; Einführung; Entlohnung; Guidebook; Human Resource Management; Introduction; Kultur; Kulturbetrieb; Kulturmanagement; Kulturorganisation; Kulturwirtschaft; Kunst; Kunstmanagement; Personal; Personalmanagement; Praxisguide; Ratgeber; Tarif; Theatermanagement; Theatre Management; Work, Fachschema: Business / Management~Management~Medienwirtschaft, Fachkategorie: Medien, Kommunikation, Unterhaltung und Informationsindustrie, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 282 Blätter, Länge: 215, Breite: 150, Höhe: 22, Gewicht: 422, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
-
Wie erstelle ich eine Schlussbilanz für mein Unternehmen?
Um eine Schlussbilanz für dein Unternehmen zu erstellen, musst du zuerst alle Vermögenswerte und Verbindlichkeiten zum Stichtag zusammenstellen. Danach subtrahierst du die Verbindlichkeiten von den Vermögenswerten, um das Eigenkapital zu ermitteln. Schließlich erstellst du die Bilanz mit den entsprechenden Positionen für Vermögenswerte, Verbindlichkeiten und Eigenkapital. **
-
Was ist eine Schlussbilanz und wie wird sie erstellt?
Eine Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt, um den finanziellen Zustand zu bewerten. Sie wird durch die Aufstellung einer Bilanz erstellt, in der das Vermögen auf der linken Seite und die Schulden auf der rechten Seite aufgeführt werden. Die Differenz zwischen Vermögen und Schulden ergibt das Eigenkapital des Unternehmens. **
-
Wo liegt mein Fehler in der Schlussbilanz in BWL?
Ohne weitere Informationen über den konkreten Fehler in der Schlussbilanz ist es schwierig, eine genaue Antwort zu geben. Mögliche Fehler könnten jedoch eine fehlerhafte Verbuchung von Geschäftsvorfällen, falsche Bewertung von Vermögensgegenständen oder Verbindlichkeiten oder auch das Fehlen von Posten in der Bilanz sein. Es ist ratsam, die einzelnen Positionen der Schlussbilanz nochmals sorgfältig zu überprüfen und gegebenenfalls einen Experten oder eine Expertin um Hilfe zu bitten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.